


За последние два года российский рынок тяжелой спецтехники пережил тектонический сдвиг. Уход «большой четверки» — Volvo, CAT, JCB и Komatsu — оставил после себя не только пустые шоу-румы, но и вопросы о будущем крупнейших строек и карьеров страны. На смену западным гигантам пришло «великое замещение» азиатскими брендами.
Сегодня фронтальный погрузчик остается стержнем любого объекта. Если вилочный погрузчик на складе можно временно заменить рохлей или усиленной сменой кладовщиков, то простой фронтальной машины в карьере или на дорожном строительстве парализует всю цепочку — от самосвалов до асфальтовых заводов. Цена часа простоя здесь исчисляется сотнями тысяч рублей, что делает вопрос надежности и сервиса критическим.
Оглавление:
- Перекройка рынка: от «премиума» к надежным альтернативам
- Сервисная поддержка «в полях»: новые стандарты SLA
- Запчасти и расходники: баланс между экономией и ресурсом
- Ликвидность и остаточная стоимость: сюрпризы «вторички»
- Стратегия управления парком: гибкость в приоритете
- Заключение
Перекройка рынка: от «премиума» к надежным альтернативам

Еще три года назад структура российского парка фронтальных погрузчиков была четко сегментирована: добывающие гиганты и крупные федеральные застройщики делали ставку на «золотую тройку» (Caterpillar, Komatsu, Volvo), в то время как средний и малый бизнес выбирал между доступным Китаем и техникой из СНГ. Сегодня эта пирамида перевернулась. Понятие «премиум» сместилось из плоскости бренда в плоскость доступности и технологической поддержки.
Параллельный импорт: дорогое удовольствие для консерваторов
Параллельный импорт, который в начале 2023 года казался спасением для приверженцев западных марок, к 2024 году занял узкую нишу. Фронтальный погрузчик — это не легковой автомобиль; это сложный программно-аппаратный комплекс. (статья Параллельный импорт спецтехники плюсы и минусы)
- Ценовое давление. Из-за сложной логистики через «третьи страны» и утильсбора цена на условный CAT или Liebherr выросла в 1.5–2 раза по сравнению с 2021 годом.
- Цифровая изоляция. Современные погрузчики последних серий (например, Cat Next Gen) критически зависят от связи с заводскими серверами. Без доступа к официальному ПО невозможно провести глубокую диагностику трансмиссии или «прописать» новые форсунки.
- Гарантийный вакуум. Покупая «параллельную» технику, владелец берет все риски на себя. Заводской гарантии нет, а дилерская поддержка ограничена ресурсами конкретного поставщика.
Доминирование Китая: новая иерархия брендов
Китайские производители не просто заполнили пустоту — они провели масштабную работу над ошибками десятилетней давности. Сегодня внутри «китайского десанта» сформировалась своя внутренняя градация: (статья Китайские бренды против «Большой тройки» кто выигрывает в 2026 году)
- Технологические лидеры (LiuGong, XCMG, SDLG/LGCE): эти компании инвестировали в эргономику и гидравлику. Их топовые модели уже конкурируют с «европейцами» по плавности хода, усилию отрыва и комфорту оператора (кабины с ROPS/FOPS, климат-контроль, джойстиковое управление).
- Наследие мировых гигантов (SEM): бренд SEM, принадлежащий Caterpillar, занимает уникальную позицию. Используя стандарты качества CAT, но оставаясь в китайском контуре производства, он стал «мостиком» для тех, кто привык к американским стандартам проектирования, но ищет технику с бесперебойной поставкой запчастей.
- Рабочие лошадки (Lonking, Lovol): эти бренды прочно удерживают лидерство в сегменте машин мощностью 3–5 тонн за счет максимальной ремонтопригодности. Их конструкция понятна любому механику, а отсутствие избыточной электроники делает их идеальными для работы в суровых условиях, где ценится «железо», а не датчики.
Российские и белорусские игроки: возвращение к истокам
На фоне дефицита западных комплектующих второе дыхание получили производители из России и Беларуси.
- «Амкодор»: белорусско-российский холдинг активно обновляет линейку, замещая европейскую гидравлику собственными разработками и компонентами из дружественных стран. Главное преимущество — глубокое знание специфики работы в СНГ и развитая сеть еще «советских» ремонтных баз.
- Локализация и машкомплекты: российские заводы всё чаще переходят от простой перепродажи к глубокой локализации. Установка российских двигателей (ЯМЗ) на китайские рамы или производство собственных ковшей и стрел позволяет технике проходить под требования 719-го Постановления РФ, что открывает доступ к госзаказам и льготному лизингу.
Новые горизонты: Индия и Турция
Пока рынок сфокусирован на Китае, в южных регионах РФ начинают появляться игроки из Индии (например, BKT, ACE) и Турции (бренды, использующие мосты Carraro и двигатели Perkins/Deutz). Их преимущество — ориентацию на экспорт в Европу в прошлом, что задает высокую планку качества сборки. Однако их слабым местом пока остается фрагментарная сеть складов запчастей, что ограничивает их использование на критически важных объектах.
Итог трансформации
Рынок перешел от «погони за статусом» к «экономике маш-часа». Сегодня надежной альтернативой считается не та машина, у которой известное имя, а та, чей поставщик гарантирует, что погрузчик не превратится в памятник из-за одного датчика или лопнувшего шланга.
Сервисная поддержка «в полях»: новые стандарты SLA

В современных реалиях покупка фронтального погрузчика — это не приобретение имущества, а покупка контракта на его бесперебойную работу. Когда из логистических цепочек исчезли отлаженные десятилетиями европейские хабы, на первый план вышла не страна бренда, а сервисная логистика дилера. Если раньше «премиальность» сервиса определялась наличием кофе в клиентской зоне, то сегодня она измеряется скоростью развертывания мобильной мастерской в карьере или на стройплощадке.
География имеет значение: фактор «100 километров»
Инфраструктурный разрыв — главная опасность при эксплуатации техники из Азии. Дилеры-однодневки могут предложить привлекательную цену на машину, но их сервисная сеть часто заканчивается МКАДом или границами одного региона.
- Локальные склады: наличие критического запаса запчастей в радиусе 100–150 км от места эксплуатации стало решающим фактором. Блестящий погрузчик грузоподъемностью 7 тонн становится обузой, если копеечный сальник трансмиссии или ремень генератора нужно ждать 14 дней из приграничного Благовещенска.
- Сетевой эффект: крупные дилеры сегодня инвестируют не в рекламу, а в «складские ячейки» в регионах присутствия клиентов, гарантируя наличие 80% ходовых позиций «здесь и сейчас».
Жесткий SLA: время — это буквально деньги
Service Level Agreement (Соглашение об уровне сервиса) из ИТ-сферы окончательно перекочевало в сегмент спецтехники. Для добывающих компаний и подрядчиков на федеральных трассах стандарты стали максимально жесткими:
- Время реакции (TTR — Time to Respond): у топовых поставщиков нормой считается выезд бригады в течение 12 часов для аварийных заявок и 24 часов для плановых задач в строительном секторе.
- Штрафные санкции: в контракты всё чаще включают пункты о неустойке за каждый час фактического простоя техники по вине сервисной службы, что дисциплинирует дилера и заставляет его держать в штате избыточное количество выездных инженеров.
Технологическая оснащенность выездных бригад
Современный сервис «в полях» перестал быть просто набором гаечных ключей и канистрой масла. Эффективная диагностика и ремонт без эвакуации в стационарный бокс требуют:
- Мобильных диагностических стендов. Замер потоков и давления в гидросистеме под нагрузкой «на объекте» позволяет выявить износ насоса до того, как он «выплюнет» стружку в систему.
- Электронных сканеров: даже китайские двигатели (Weichai, Yuchai) сегодня оснащены блоками управления стандарта Euro-3/Euro-5. Без лицензионного ПО механик превращается в «гадалку».
- Постов изготовления РВД. Современные сервисные автомобили комплектуются станками для обжима шлангов высокого давления прямо на месте, что сокращает простой из-за лопнувшего рукава с целого рабочего дня до 30 минут.
Обучение операторов: превентивный сервис
До 40% внеплановых поломок фронтальных погрузчиков связаны с некорректной эксплуатацией: неправильным выбором режимов трансмиссии, перегревом тормозов на спусках или игнорированием ежедневного ЕТО (ежедневного технического обслуживания).
- Инструктаж как часть сделки. Поставщики внедряют программы обучения для операторов заказчика, объясняя специфику управления конкретной маркой (например, нюансы работы КПП с переключением под нагрузкой).
- Удаленный мониторинг. Системы GPS/ГЛОНАСС-телематики позволяют инженерам дилера видеть ошибки в работе двигателя или критическое давление в шинах раньше, чем оператор заметит проблему на приборной панели. Это переход от «ремонта по факту» к «предиктивному обслуживанию».
Итог
В 2024–2025 годах выигрывает не тот поставщик, кто привез самый дешевый погрузчик, а тот, кто «развернул» сервис максимально близко к ковшу этой машины. Проверка сервисной базы дилера перед покупкой — теперь обязательный этап предварительных мер для любого бизнеса.
Запчасти и расходники: баланс между экономией и ресурсом

(статья Рынок фронтальных погрузчиков доступность техники, сервиса и запчастей)
Уход западных брендов разрушил привычную систему «оригинал/аналог». Раньше выбор был прост: дорогой оригинал от производителя техники или проверенный европейский аналог (Bosch, Donaldson, ZF). Сегодня рынок запчастей для фронтальных погрузчиков напоминает многослойный пирог, где закупщику приходится маневрировать между риском внезапной поломки и необходимостью сокращать операционные расходы (OPEX).
Рынок «Оригинала 2.0»: что стоит за брендом?
Смещение спроса в сторону азиатских машин изменило само понятие оригинала.
- Прямые поставки с заводов-агрегаторов: китайский фронтальный погрузчик — это конструктор из узлов мировых лидеров, производящихся в КНР. Например, мосты Meritor, трансмиссии ZF (Liuzhou) или двигатели Cummins (Dongfeng). Опытные механики сегодня заказывают запчасти не через каталог бренда погрузчика (где наценка может составлять 30–50%), а напрямую по кодам заводов-изготовителей агрегатов. Это позволяет получать заводское качество без «переплаты за наклейку».
- Риск контрафакта: популярность брендов вроде LiuGong или SDLG породила волну низкокачественных подделок под оригинал. Отличить «серую» форсунку или насос по внешнему виду практически невозможно — разница в ресурсе проявляется через 200–300 моточасов, когда деталь выходит из строя, часто повреждая смежные узлы.
Фильтрация и ГСМ: на чем нельзя экономить
Расходные материалы — самая большая статья регулярных затрат. В условиях импортозамещения здесь наметились две стратегии:
- Фильтрующие элементы: переход на дешевые «безымянные» фильтры — самая частая причина преждевременного капитального ремонта двигателя и гидравлики. Качественные аналоги от ведущих китайских заводов (например, Weichai) или российских производителей, прошедших сертификацию, обеспечивают необходимую тонкость очистки. Экономия 2 000 рублей на топливном фильтре может обернуться ремонтом топливной системы на 200 000 рублей.
- Масла и смазки: российские нефтяные гиганты («Лукойл», «Газпромнефть», «Роснефть») успешно заместили премиальные линейки Shell и Mobil. Ключевым фактором стала работа над пакетами присадок. Современные отечественные масла для тяжелонагруженной техники полностью соответствуют спецификациям API и ACEA, что позволяет сохранять межсервисный интервал в 250–500 моточасов без риска для ДВС.
Восстановление как альтернатива покупке
В условиях волатильности рубля и проблем с логистикой крупноузловое восстановление получило «вторую жизнь».
- Ремонт гидравлики. Вместо покупки нового гидрораспределителя или насоса (срок поставки которых может достигать 30–45 дней) компании всё чаще выбирают профессиональную переборку на специализированных стендах с заменой качающих узлов.
- Восстановление отверстий. Наплавка и расточка сочленений стрелы и ковша «в размер» позволяет продлить жизнь металлоконструкции погрузчика, экономя до 70% от стоимости новых пальцев и втулок оригинального производства.
Складское планирование: от «Just-in-Time» к «Just-in-Case»
Логистическая неопределенность заставила компании отказаться от работы «с колес». Новым стандартом стало формирование индивидуального ZIP-пакета на производственной площадке:
- Уровень 1 (расходники): запас фильтров и ремней на 2–3 плановых ТО.
- Уровень 2 (критический узел): стартер, генератор, основные датчики и набор РВД (рукавов высокого давления).
- Уровень 3 (шины): иметь в запасе минимум два колеса в сборе стало нормой, так как специфические типоразмеры шин для тяжелых погрузчиков иногда выпадают из наличия у федеральных поставщиков на несколько недель.
Резюме по разделу
Эффективное содержание парка сегодня — это не поиск самой дешевой запчасти, а работа с проверенным поставщиком, который берет на себя аудит вашего парка и гарантирует качество аналогов. Выигрывает тот, кто оценивает стоимость владения (TCO — Total Cost of Ownership) на горизонте 3–5 лет, а не стоимость фильтра в моменте.
Ликвидность и остаточная стоимость: сюрпризы «вторички»

Раньше расчет амортизации фронтального погрузчика был предсказуемым: техника Caterpillar или Volvo теряла в цене плавно, сохраняя до 50–60% стоимости даже после 5 лет интенсивной эксплуатации, в то время как «китайцы» обесценивались стремительно. Однако трансформация рынка 2022–2024 годов перевернула эти представления. Сегодня вторичный рынок живет в новой реальности, где доступность запчастей важнее логотипа на капоте. (статья Блог ЭспертТехника- Покупка БУ техники)
Парадокс «старых премиальных» брендов
Техника брендов, официально покинувших РФ, преподнесла владельцам неприятный сюрприз. Погрузчик топового европейского или американского бренда с наработкой более 10 000 моточасов, который раньше считался «золотым активом», сегодня может стать «неликвидом».
- Сложность оценки. Покупатели на вторичном рынке опасаются машин со сложной электроникой и закрытым ПО. Потенциальные затраты на капитальный ремонт двигателя или трансмиссии с использованием параллельного импорта запчастей могут превышать стоимость самой машины.
- Дисконт за риск. Владельцы вынуждены закладывать в цену продажи огромные скидки, чтобы компенсировать покупателю будущие логистические сложности.
Рост ликвидности «топового Китая»
Напротив, фронтальные погрузчики ведущих китайских заводов (LiuGong, XCMG, SDLG, SEM) демонстрируют аномально высокую сохранность остаточной стоимости.
- Прозрачная история обслуживания. На рынке сформировалась огромная база данных и специалистов по этим машинам. Покупатель «вторички» знает, что через 2-3 года он без труда найдет и запчасти, и выездной сервис.
- Ценовой трамплин. Постоянный рост цен на новые машины (из-за курсовых разниц и утильсбора) «подтягивает» за собой цены на б/у технику. Те, кто приобрел китайский погрузчик в 2021–2022 годах, сегодня нередко могут продать его на вторичном рынке по цене покупки или даже дороже в рублевом эквиваленте.
Факторы, определяющие ликвидность сегодня
В 2024–2025 годах при перепродаже погрузчика на его цену влияют новые критерии:
- Чистота юридической истории и лизинга: техника, выкупленная из лизинга с полным пакетом документов, ценится на 15–20% выше рыночных объявлений от «частников».
- Наличие «белой» сервисной книжки: подтвержденное обслуживание у официального дилера с использованием регламентных ГСМ — сегодня главный аргумент против подозрений в использовании низкокачественных китайских дубликатов.
- Состояние сочленений и металлоконструкций: если двигатель или коробку можно отремонтировать, то «усталость» металла, трещины на стреле или раме у бюджетных брендов становятся приговором для ликвидности.
Вторичный рынок импортозамещенных моделей (РФ и Беларусь)
Погрузчики «Амкодор» или техника российской сборки занимают стабильную нишу в регионах с развитым агросектором и в коммунальном хозяйстве. Их ликвидность на «вторичке» поддерживается за счет экстремально низкой стоимости владения и возможности ремонта буквально «в каждом гараже». Это выбор тех, кому нужна машина для вспомогательных работ с минимальным порогом входа в бизнес.
Прогноз: что будет с ценой через 3 года?
Рынок движется к тому, что через несколько лет понятие «остаточная стоимость» будет напрямую привязано к цифровому профилю машины. Погрузчики, оснащенные системами телематики, которые фиксировали отсутствие перегрузов и регулярность ТО, будут продаваться в разы быстрее.
Вывод для инвестора
при выборе нового погрузчика сегодня нужно смотреть не только на цену покупки, но и на то, насколько развита сеть перепродажи этого бренда. Ликвидность сместилась в сторону массовости: чем больше таких машин работает в стране, тем легче вам будет выйти из актива через 3–5 лет. Технологическая экзотика и «брошенный премиум» без официальной поддержки сегодня становятся слишком рискованными инвестициями.
Стратегия управления парком: гибкость в приоритете

В условиях высокой волатильности экономики и непредсказуемости логистических цепочек, классическая стратегия «купил и забыл на 5 лет» больше не работает. Современное управление парком фронтальных погрузчиков требует перехода к модели динамического планирования, где главным критерием эффективности становится не размер парка, а его коэффициент технической готовности (КТГ) и адаптивность к изменениям. (статья «Бизнес на спецтехнике: Как и сколько можно заработать на спецтехнике»)
Диверсификация брендового портфеля
Эпоха «монобрендовых» парков, когда все машины на объекте были от одного западного производителя, уходит в прошлое. Крупные игроки рынка сегодня осознанно идут на диверсификацию:
- Смешанный парк: использование машин разных эшелонов под разные задачи. Для интенсивной работы в карьере 24/7 выбираются топовые китайские бренды с расширенной гарантией. Для вспомогательных работ на базе или складе — более простые и бюджетные модели с минимальной стоимостью владения.
- Хеджирование рисков: наличие в парке техники от разных поставщиков защищает бизнес от локальных дефицитов запчастей у конкретного дилера.
Гибридные формы владения: аренда vs лизинг
Финансовая стратегия управления парком стала более гибкой. Компании всё реже стремятся владеть 100% необходимой техники:
- Ядро и усиление: компании формируют собственное «ядро» парка из наиболее ликвидных и универсальных моделей (через лизинг с минимальным авансом), а пиковые нагрузки в сезон закрывают краткосрочной арендой. Это позволяет не замораживать капитал в простаивающем железе.
- Аренда с выкупом и Full-service лизинг: растет спрос на контракты, где стоимость сервиса и расходников уже заложена в ежемесячный платеж. Это делает операционные расходы (OPEX) полностью прогнозируемыми, перекладывая риски подорожания запчастей на лизинговую компанию или дилера.
Цифровизация как инструмент выживания
В условиях дефицита квалифицированных операторов и механиков, стратегия управления парком неизбежно становится цифровой. «Гибкость» сегодня означает контроль в реальном времени:
- Единая платформа мониторинга: современные системы позволяют объединить в одном окне данные от китайских, российских и оставшихся западных машин. Контроль расхода топлива, времени работы под нагрузкой и фиксация «ударов» в трансмиссию позволяют предотвращать поломки, а не фиксировать их.
- Управление ресурсом (Life-cycle management): система сама подсказывает, когда машину выгоднее выставить на продажу, пока её остаточная стоимость еще высока, а затраты на ремонт не начали экспоненциально расти.
Кадровый суверенитет
Техника — это лишь часть стратегии. Гибкость управления парком напрямую зависит от квалификации персонала. В условиях импортозамещения компании инвестируют в:
- Собственные мобильные службы: переход на самообслуживание простых операций ТО для снижения зависимости от загруженности дилерских центров.
- Программы переобучения: операторы, привыкшие к эргономике европейских машин, проходят адаптацию для работы на современных азиатских интерфейсах, что снижает риск ошибок из-за «человеческого фактора».
Победителями в текущей промышленной трансформации выйдут компании, которые откажутся от инерционного мышления. Гибкая стратегия сегодня — это баланс между надежностью проверенного «железа» и скоростью внедрения новых финансовых и сервисных инструментов. Фронтальный погрузчик перестал быть просто инструментом для перемещения грузов; он стал единицей эффективности, чья доступность и готовность к работе должны быть гарантированы при любом внешнеполитическом или экономическом сценарии.
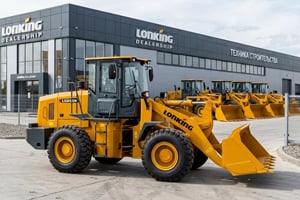
Фронтальные погрузчики со склада в Москве
Каталог погрузчиков Lonking, XCMG, LiuGong и Doosan под любые задачи в наличии и под заказ. Сервис, запчасти, навесное. Доставка по РФ от 2 дней
Перейти в каталогЗаключение
Рынок фронтальных погрузчиков окончательно превратился из «битвы брендов» в «фитнес-клуб сервисных моделей». Шильдик на капоте значит меньше, чем количество сервисных инженеров в вашем регионе.
Рекомендация от редакции. При выборе техники запрашивайте у поставщика доступ к его онлайн-каталогу запчастей и подтвержденную карту сервисного покрытия. Будущее за теми, кто внедряет телематику (удаленный мониторинг) — это позволит вам видеть состояние «здоровья» машины в смартфоне и предотвращать поломки до того, как они остановят объект.


